

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้23 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ2 รายการ
- การใช้เงินที่ได้จากการระดมทุน1 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่2 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท1 รายการ
- โครงสร้างรายได้4 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ3 รายการ
- การวิจัยและพัฒนา7 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ3 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ3 รายการ
- ลักษณะการประกอบธุรกิจ — ภาพรวม1 รายการ
- ข้อมูลผลิตภัณฑ์ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน)
โทรศัพท์
0-2657-6222
เว็บไซต์
http://www.airafactoring.co.th
อีเมล
ir_af@airafactoring.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทฯ มีนโยบายการจ่ายเงินปันผลให้แก่ผู้ถือหุ้นในอัตราไม่น้อยกว่าร้อยละ 50 ของกำไรสุทธิในแต่ละปี ภายหลังจากการหักเงินสำรองต่าง ๆ ตามที่กำหนดไว้ในข้อบังคับของบริษัทฯ และตามกฎหมาย ทั้งนี้ การจ่ายเงินปันผลจะพิจารณาโดยคำนึงถึงปัจจัยต่าง ๆ เช่น สถานะทางการเงิน ผลการดำเนินงาน และแผนการลงทุนของบริษัทฯ บริษัทฯ จะพิจารณาจ่ายเงินปันผลเมื่อไม่มีเหตุจำเป็นอื่นใดที่อาจส่งผลกระทบอย่างมีนัยสำคัญต่อการดำเนินงานปกติ หรือความสามารถในการขยายธุรกิจในอนาคต
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| 0.01 | 0.01 | 0 | 0.03 | 0.03 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0 | 0.02 | 0 | 0.03 | 0.03 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0.02 | 0 | 0.03 | 0.03 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 0 | 191.14 | 0 | 113.12 | 80.77 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
เรียน ท่านผู้ถือหุ้นที่เคารพ
ปี 2568 เป็นปีที่เศรษฐกิจไทยยังคงอยู่ในช่วงฟื้นตัวอย่างค่อยเป็นค่อยไป และเผชิญความท้าทายจากความผันผวนของเศรษฐกิจโลกและปัจจัยภายในประเทศ อันได้แก่ปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูง และต้นทุนทางการเงินที่เปลี่ยนแปลงตลอดเวลา ส่งผลให้ผู้ประกอบการ SMEs เผชิญข้อจำกัดด้านสภาพคล่องและการแข่งขันที่รุนแรงขึ้น อย่างไรก็ดี แม้สภาวะแวดล้อมจะไม่เอื้ออำนวย บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน) ยังคงสามารถดำเนินธุรกิจได้อย่างมั่นคง ภายใต้การบริหารจัดการที่รอบคอบและการบริหารความเสี่ยงที่รัดกุม รวมทั้งการปรับตัวสู่การเป็น Non-bank ที่ขับเคลื่อนด้วยดิจิทัลอย่างต่อเนื่อง ผ่านการพัฒนา E-Factoring, Online Factoring และการเชื่อมต่อ Digital Supply Chain Financing เพื่อเพิ่มโอกาสการเข้าถึงสินเชื่อที่โปร่งใส รวดเร็ว และสอดคล้องกับความต้องการของลูกค้าในยุคใหม่
บริษัทฯ ยังได้ต่อยอดแนวทาง ESG Finance และ Green Finance ที่ริเริ่มไว้ มาสู่การกำหนดเกณฑ์สินเชื่อที่คำนึงถึงสิ่งแวดล้อมและการใช้ทรัพยากรอย่างคุ้มค่า พร้อมสนับสนุนสภาพคล่องให้ผู้ประกอบการในห่วงโซ่มูลค่าหลักของประเทศ ทั้งภาคการผลิต บริการ และเกษตรแปรรูป ผ่านผลิตภัณฑ์แฟคตอริ่งและสินเชื่อ Supply Chain Finance รูปแบบต่าง ๆ ควบคู่กับการยกระดับมาตรฐานธรรมาภิบาล (Good Corporate Governance) และ Enterprise Risk Management เพื่อให้การเติบโตของบริษัทเป็นไปอย่างมั่นคง โปร่งใส และตรวจสอบได้ นอกจากนี้ บริษัทฯ ยังให้ความสำคัญกับการพัฒนาศักยภาพบุคลากร การเสริมองค์ความรู้ด้านดิจิทัลและ ESG รวมถึงกิจกรรมเพื่อสังคมและชุมชนการศึกษา เพื่อยกระดับคุณภาพชีวิตของผู้มีส่วนได้เสียในภาพรวม
แม้ปี 2569 จะยังเต็มไปด้วยความไม่แน่นอน แต่คณะกรรมการเชื่อมั่นว่า ด้วยความเชี่ยวชาญด้านแฟคตอริ่งและสินเชื่อ SMEs ผสานกับการพัฒนาดิจิทัลและกรอบ ESG Finance ที่ชัดเจน บริษัทฯ จะสามารถสร้างโอกาสทางธุรกิจใหม่ ๆ ควบคู่กับการรักษาคุณภาพสินเชื่อ และสร้างผลตอบแทนที่ดีแก่ผู้ถือหุ้นอย่างยั่งยืน
ในนามของคณะกรรมการบริษัท ขอขอบพระคุณผู้ถือหุ้น ลูกค้า คู่ค้า สถาบันการเงิน หน่วยงานกำกับดูแล ตลอดจนผู้บริหารและพนักงานทุกท่าน สำหรับความไว้วางใจและการสนับสนุนบริษัทด้วยดีเสมอมา บริษัทฯ จะมุ่งมั่นขับเคลื่อนธุรกิจภายใต้หลักธรรมาภิบาลและ ESG เพื่อสร้างคุณค่าร่วมให้แก่ทุกภาคส่วนต่อไป
นายสรสิทธิ์ สุนทรเกศ
ประธานกรรมการบริษัท
บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน)
วิสัยทัศน์
เป็นสถาบันการเงิน (Non-Bank) ที่มีความเป็นเลิศในการให้บริการทางการเงินเพื่อตอบสนองความต้องการของลูกค้า
วัตถุประสงค์
พันธกิจ: ประยุกต์ใช้เทคโนโลยี พัฒนานวัตกรรม และ/หรือบริการทางการเงิน สำหรับลูกค้าอย่างครบวงจร ภายใต้การดำเนินธุรกิจอย่างมีประสิทธิภาพ เพื่อความยั่งยืนที่คำนึงถึงสิ่งแวดล้อม สังคม และบรรษัทภิบาล ตามเป้าหมายที่ตั้งไว้
เจตนารมณ์หลักในการดำเนินธุรกิจ : ประสานคุณค่า สร้างพันธมิตรทางธุรกิจ สนับสนุนทางการเงินที่เข้าถึงง่าย ด้วยนวัตกรรมทางการเงินครบวงจร เพื่อการเติบโตไปพร้อมกันอย่างยั่งยืน
เป้าหมาย
เป้าหมายหลักของบริษัท ได้แก่
1) การเติบโตของธุรกิจอย่างมั่นคงและยั่งยืน
ขยายพอร์ตสินเชื่อและแฟคตอริ่งอย่างมีคุณภาพตามกรอบความเสี่ยงขององค์กร (Risk Appetite)
รักษาระดับคุณภาพพอร์ตสินเชื่อ โดยบริหารความเสี่ยงด้านเครดิตอย่างเป็นระบบ
บริหารเสถียรภาพทางการเงินและสภาพคล่องเพื่อรองรับการเติบโตระยะยาว
2) การเป็นผู้นำด้านบริการทางการเงินที่เข้าถึงง่าย โปร่งใส และทันสมัย
พัฒนาผลิตภัณฑ์ทางการเงินที่เหมาะกับทุกระดับธุรกิจ โดยเฉพาะผู้ประกอบการ SMEs
ยกระดับประสบการณ์ลูกค้าผ่านระบบ e-Factoring และ Online Factoring
3) การพัฒนาเทคโนโลยีและโครงสร้างพื้นฐานดิจิทัล
ใช้เทคโนโลยีช่วยเพิ่มความรวดเร็ว ความโปร่งใส และลดต้นทุนการดำเนินงาน
พัฒนาระบบข้อมูล การวิเคราะห์ และความปลอดภัยไซเบอร์ (Cybersecurity) เพื่อสนับสนุนการเติบโตของธุรกิจ
4) การสร้างความหลากหลายของแหล่งรายได้ (Diversification)
เพิ่มสัดส่วนรายได้ สินเชื่อประเภทอื่น นอกเหนือจาก Factoring (Non-Factoring) จากผลิตภัณฑ์ใหม่ เช่น Exclusive PN และ เงินกู้ยืมระยะยาวสำหรับปรับปรุงขบวนการผลิต หรือ ปรับปรุงการใช้พลังงานให้มีประสิทธิภาพสำหรับผู้ประกอบการ
พัฒนารายได้ค่าธรรมเนียม (Fee-Based Income) จากบริการที่ปรึกษาและพันธมิตรธุรกิจ
5) การบูรณาการ ESG ในการดำเนินงานและสนับสนุนความยั่งยืนของผู้ประกอบการ
พัฒนาและขยายสินเชื่อที่เป็นมิตรต่อสิ่งแวดล้อม (Green Loan)
สนับสนุนความรับผิดชอบต่อสังคม เศรษฐกิจ และสิ่งแวดล้อมในกระบวนการพิจารณาสินเชื่อ
สร้างคุณค่าร่วมกับผู้มีส่วนได้เสียในห่วงโซ่มูลค่า
6) การพัฒนาศักยภาพบุคลากรและเสริมสร้างธรรมาภิบาล
พัฒนาทักษะบุคลากรด้านเครดิต เทคโนโลยี และ ESG
ส่งเสริมให้เกิดวัฒนธรรมองค์กรที่มีมาตรฐานจริยธรรม ความโปร่งใส และการกำกับดูแลที่ดี
กลยุทธ์การดำเนินธุรกิจ
กลยุทธ์ของบริษัทได้รับการกำหนดภายใต้กรอบวิสัยทัศน์ พันธกิจ และ Risk Appetite ขององค์กร โดยคณะกรรมการบริษัทกำกับดูแลการกำหนดและติดตามความคืบหน้าของกลยุทธ์อย่างเป็นระบบ รวมถึงประเมินประเด็นความเสี่ยงเชิงกลยุทธ์ (Strategic Risks) และโอกาสทางธุรกิจเพื่อให้สอดคล้องกับสภาพแวดล้อมที่เปลี่ยนแปลงอยู่เสมอ
บริษัทกำหนดกลยุทธ์หลักดังนี้:
1) กลยุทธ์การขยายฐานลูกค้าในอุตสาหกรรมศักยภาพสูงภายใต้กรอบการบริหารความเสี่ยงขององค์กร
เน้นกลุ่มอุตสาหกรรมที่มีการเติบโตและความเสี่ยงต่ำ เช่น พลังงานทดแทน อาหารและเครื่องดื่ม อุปกรณ์การแพทย์ ชิ้นส่วนอิเล็กทรอนิกส์ และอุตสาหกรรมสีเขียว
พัฒนาโครงการ AFP เพื่อสนับสนุนสภาพคล่องของ SMEs ในห่วงโซ่อุปทาน
2) กลยุทธ์เพิ่มแหล่งรายได้ใหม่และความหลากหลายของผลิตภัณฑ์ (Diversification)
พัฒนาผลิตภัณฑ์สินเชื่อใหม่
เพิ่มรายได้ค่าธรรมเนียมและบริการเสริมเพื่อลดความผันผวนของรายได้
3) กลยุทธ์ด้านเทคโนโลยีและ Digital Transformation
พัฒนาระบบ e-Factoring และ Online Factoring ให้รองรับทุกขั้นตอนการให้บริการแก่ลูกค้า
โดยเสริมความปลอดภัยข้อมูลและการกำกับดูแลเทคโนโลยี (Cybersecurity & Data Governance)
4) กลยุทธ์ด้าน ESG Finance และ Green Finance
พัฒนาสินเชื่อที่สนับสนุนธุรกิจลดผลกระทบต่อสิ่งแวดล้อม
บูรณาการ ESG ในกระบวนการพิจารณาสินเชื่อและติดตามลูกค้า
ส่งเสริมคุณค่าและความยั่งยืนระยะยาวของผู้มีส่วนได้เสีย
5) กลยุทธ์ด้านความร่วมมือกับพันธมิตรธุรกิจ (Partnership Development)
พัฒนาเครือข่ายพันธมิตรในอุตสาหกรรมต่าง ๆ
ขยายความร่วมมือทางข้อมูลผ่านระบบ API และ Digital Supply Chain
6) กลยุทธ์การรักษาฐานลูกค้าและเพิ่มคุณค่าบริการ (Customer Excellence)
บริหารข้อมูลลูกค้าเพื่อลดความเสี่ยงด้านเครดิต
ส่งเสริมการกลับมาใช้บริการซ้ำ (Repeat Use)
พัฒนาคุณภาพบริการลูกค้าอย่างต่อเนื่อง
ทั้งนี้ คณะกรรมการบริษัทติดตามความคืบหน้าในการดำเนินงานตามเป้าหมายและกลยุทธ์ผ่านรายงานผลการดำเนินงานและการบริหารความเสี่ยงเป็นประจำ และจะอธิบายผลการดำเนินงาน ความคืบหน้า รวมถึงปัจจัยที่มีผลต่อการบรรลุหรือไม่บรรลุเป้าหมายไว้ในแบบ 56-1 One Report ของปีถัดไป
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
บทนำ
ในปี 2568 บริษัทไม่มีการเปลี่ยนแปลงอำนาจในการควบคุมบริษัทหรือโครงสร้างผู้ถือหุ้นรายใหญ่ที่มีนัยสำคัญ และยังคงดำเนินธุรกิจหลักด้านแฟคตอริ่งและสินเชื่อธุรกิจภายใต้กรอบการกำกับดูแลและกลยุทธ์เดิมที่คณะกรรมการบริษัทกำหนด
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 1,997 | การก่อตั้งบริษัท |
| 2,004 | บริษัทแปลงสภาพเป็นบริษัทมหาชน บริษัทได้จดทะเบียนแปลงสภาพจากบริษัทจำกัดเป็นบริษัทมหาชนจำกัดเมื่อวันที่ 2 มีนาคม 2547 และเข้าจดทะเบียนในตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) ในเดือนสิงหาคม 2547 โดยมีการเสนอขายหุ้นเพิ่มทุนต่อประชาชนจำนวน 4 ล้านหุ้น ส่งผลให้บริษัทมีทุนจดทะเบียนและทุนชำระแล้วจำนวน 100 ล้านบาท แบ่งเป็นหุ้นสามัญจำนวน 20 ล้านหุ้น |
| 2,011 | การเปลี่ยนแปลงโครงสร้างผู้ถือหุ้นและการเพิ่มทุนจดทะเบียนครั้งที่ 1 เมื่อวันที่ 25 กุมภาพันธ์ 2554 กลุ่มผู้ถือหุ้นรายใหญ่ ได้แก่ กลุ่มจิราธิวัฒน์ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) ได้จำหน่ายหุ้นสามัญรวมร้อยละ 57.35 ให้แก่บริษัท ไอร่า แคปปิตอล จำกัด (มหาชน) ส่งผลให้บริษัทมีการเปลี่ยนแปลงโครงสร้างผู้ถือหุ้นรายใหญ่ ต่อมา บริษัทได้จดทะเบียนเปลี่ยนชื่อจาก “บริษัท ธนมิตร แฟคตอริ่ง จำกัด (มหาชน)” เป็น “บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน)” อย่างเป็นทางการ เมื่อวันที่ 16 กันยายน 2554 ในปีเดียวกัน บริษัทได้เพิ่มทุนจดทะเบียนจำนวน 100 ล้านบาท โดยการออกหุ้นสามัญเพิ่มทุนจำนวน 20 ล้านหุ้น มูลค่าที่ตราไว้หุ้นละ 5 บาท เพื่อเสนอขายให้แก่ผู้ถือหุ้นเดิมในอัตราส่วน 1 หุ้นเดิมต่อ 1 หุ้นใหม่ โดยมีวัตถุประสงค์เพื่อรองรับการขยายธุรกิจและเสริมสร้างสภาพคล่องทางการเงินของบริษัท |
| 2,015 | การเพิ่มทุนจดทะเบียนครั้งที่ 2 ที่ประชุมวิสามัญผู้ถือหุ้นครั้งที่ 1/2558 มีมติอนุมัติการเพิ่มทุนจดทะเบียนของบริษัทจาก 200 ล้านบาท เป็น 400 ล้านบาท โดยเปลี่ยนแปลงมูลค่าหุ้นที่ตราไว้จาก 5 บาทต่อหุ้น เป็น 0.25 บาทต่อหุ้น ส่งผลให้บริษัทมีหุ้นสามัญจำนวนรวม 1,600 ล้านหุ้น ทั้งนี้ บริษัทได้ออกหุ้นสามัญเพิ่มทุนจำนวน 800 ล้านหุ้น เพื่อเสนอขายให้แก่ผู้ถือหุ้นเดิมในอัตราส่วน 1 หุ้นเดิมต่อ 1 หุ้นเพิ่มทุน มูลค่าหุ้นละ 0.25 บาท การเพิ่มทุนดังกล่าวมีวัตถุประสงค์เพื่อเสริมสร้างสภาพคล่องและรองรับการขยายธุรกิจ ส่งผลให้บริษัทมีทุนจดทะเบียนที่เรียกชำระแล้วทั้งสิ้นจำนวน 400 ล้านบาท |
| 2,013 | การย้ายสถานประกอบการ บริษัทได้ย้ายสถานประกอบการจากอาคารโอลิมเปียไทยทาวเวอร์ ถนนรัชดาภิเษก ไปยังอาคารจัตุรัสจามจุรี ชั้น 20 ถนนพญาไท เพื่อเพิ่มประสิทธิภาพการดำเนินงานและรองรับการเติบโตของธุรกิจ |
| 2,023 | ธรรมาภิบาลและความโปร่งใส
รางวัลและความสำเร็จ
การพัฒนาองค์กร
|
| 2,018 | การแต่งตั้งผู้บริหารระดับสูง
|
| 2,020 | ธรรมาภิบาลและการต่อต้านคอร์รัปชัน
รางวัลและการรับรอง
การพัฒนาองค์กร
|
| 2,024 | รางวัลและการรับรอง
|
| 2,022 | รางวัลและความสำเร็จ
|
| 2,021 | รางวัลและความสำเร็จ
ด้านความยั่งยืน
|
| 2,016 | รางวัลและความสำเร็จ
|
| 2,025 | รางวัลและการรับรอง
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
ไม่มี
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัทเป็นส่วนหนึ่งของกลุ่มไอร่า และดำเนินงานสอดคล้องกับทิศทางเชิงกลยุทธ์ของกลุ่ม เพื่อเสริมสร้างความแข็งแกร่งและประสิทธิภาพโดยรวม ทั้งนี้ บริษัทนำแนวทางและนโยบายของกลุ่มมาใช้เป็นกรอบเชิงกลยุทธ์ในการดำเนินธุรกิจ โดยยังคงความเป็นอิสระในการกำหนดทิศทางธุรกิจ การบริหารจัดการ และการตัดสินใจเชิงนโยบายของบริษัท ภายใต้อำนาจหน้าที่ของคณะกรรมการบริษัทและผู้บริหาร ตามที่กฎหมายและข้อกำหนดของหน่วยงานกำกับดูแลกำหนด เพื่อให้การดำเนินธุรกิจมีความโปร่งใส มีประสิทธิภาพ และสอดคล้องกับเป้าหมายของกลุ่ม
แนวทางการดำเนินงานระหว่างบริษัทกับบริษัทแม่
1. ความรับผิดชอบในการบริหารงาน
บริษัทมีอำนาจในการกำหนดนโยบายและบริหารจัดการการดำเนินงานที่เกี่ยวข้องกับธุรกิจของบริษัทโดยตรง ภายใต้การกำกับดูแลของคณะกรรมการบริษัท โดยมุ่งเน้นการดำเนินงานอย่างโปร่งใส มีประสิทธิภาพ เป็นไปตามกฎหมาย และข้อกำหนดของหน่วยงานกำกับดูแล ทั้งนี้ การดำเนินงานของบริษัทสอดคล้องกับทิศทางเชิงกลยุทธ์ของกลุ่ม โดยไม่กระทบต่อความเป็นอิสระในการดำเนินธุรกิจ
2. การกำกับดูแลจากบริษัทแม่
บริษัทแม่ทำหน้าที่กำหนดทิศทาง นโยบาย และกรอบการดำเนินงานในภาพรวมของกลุ่ม รวมถึงการสนับสนุนด้านกลยุทธ์ การพัฒนาทรัพยากรบุคคล และการบริหารจัดการความเสี่ยงในระดับกลุ่ม โดยไม่เข้าแทรกแซงการดำเนินงานประจำวันของบริษัท
3. ความร่วมมือระหว่างบริษัทและบริษัทแม่
บริษัทและบริษัทแม่มีการทำงานร่วมกันอย่างเหมาะสมเพื่อเพิ่มประสิทธิภาพในการดำเนินธุรกิจ ผ่านการใช้ทรัพยากรที่สามารถใช้ร่วมกันได้ เช่น การแลกเปลี่ยนองค์ความรู้ด้านเทคโนโลยี การสนับสนุนด้านการเงิน และความร่วมมือในโครงการด้านความยั่งยืน ทั้งนี้ การดำเนินการดังกล่าวอยู่บนพื้นฐานของความโปร่งใสและประโยชน์สูงสุดของกลุ่มและบริษัท
4. การรายงานผลการดำเนินงาน
บริษัทจัดทำรายงานผลการดำเนินงานและความคืบหน้าในการปฏิบัติตามนโยบายที่เกี่ยวข้องในระดับกลุ่ม เสนอต่อบริษัทแม่อย่างสม่ำเสมอ เพื่อใช้ในการติดตามภาพรวมของกลุ่ม โดยยังคงความรับผิดชอบและอำนาจในการตัดสินใจของบริษัทตามโครงสร้างการกำกับดูแลที่กำหนดไว้
5. การดำเนินงานตามกรอบนโยบาย
บริษัทดำเนินธุรกิจตามกรอบนโยบายของกลุ่ม โดยยึดมั่นในหลักการกำกับดูแลกิจการที่ดี (Good Corporate Governance) การพัฒนาอย่างยั่งยืน (และการบริหารความเสี่ยง (Risk Management) เพื่อสร้างความเชื่อมั่นและความโปร่งใสแก่ผู้มีส่วนได้เสียทุกกลุ่ม
6. การส่งเสริมการเติบโตอย่างยั่งยืน
บริษัทมุ่งเน้นการดำเนินงานที่สร้างมูลค่าเพิ่มให้แก่ผู้ถือหุ้น ควบคู่กับการดูแลพนักงาน สังคม และสิ่งแวดล้อม โดยร่วมมือกับบริษัทแม่ในการวางรากฐานเพื่อการเติบโตอย่างมั่นคงและยั่งยืนในระยะยาว
โครงสร้างรายได้
บทนำ
รายได้ของบริษัทมาจากการดำเนินธุรกิจด้านการให้สินเชื่อ โดยสามารถจำแนกแหล่งที่มาของรายได้ออกเป็น 4 ประเภทหลัก ได้แก่
รายได้จากส่วนลดรับจากการรับโอนสิทธิเรียกร้อง
เป็นรายได้ที่เกิดจากดอกเบี้ยรับในธุรกรรมแฟคตอริ่ง ซึ่งเป็นแหล่งรายได้หลักของบริษัทรายได้จากค่าธรรมเนียมและบริการ
เป็นรายได้จากค่าธรรมเนียมที่เกี่ยวข้องกับการให้บริการสินเชื่อและการดำเนินธุรกรรมทางการเงินรายได้ดอกเบี้ยจากเงินให้กู้ยืม
เป็นรายได้ดอกเบี้ยรับจากการให้สินเชื่อประเภทอื่นที่ไม่ใช่ธุรกรรมแฟคตอริ่ง เช่น สินเชื่อในรูปแบบตั๋วสัญญาใช้เงินและเงินกู้ระยะยาวรายได้อื่น
เป็นรายได้จากดอกเบี้ยรับจากเงินฝากธนาคาร กำไรจากการจำหน่ายทรัพย์สิน และรายได้เบ็ดเตล็ดอื่น
โครงสร้างรายได้ของบริษัทในปี 2566–2568 แสดงดังตารางด้านล่าง ทั้งนี้ รายได้ของบริษัทมาจากการดำเนินธุรกิจภายในประเทศทั้งหมด โดยยังไม่มีรายได้จากต่างประเทศ
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 249,134 | 100 | 255,214 | 100 | 241,170 | 100 |
| ส่วนลดรับจากการรับโอนสิทธิเรียกร้อง | 169,677 | 68.11 | 175,850 | 68.9 | 173,615 | 71.99 | |
| ค่าธรรมเนียมและบริการ | 42,470 | 17.05 | 46,068 | 18.05 | 50,677 | 21.01 | |
| รายได้ดอกเบี้ยจากตั๋วสัญญาใช้เงินและเงินให้กู้ยืมระยะยาว | 35,745 | 14.35 | 32,918 | 12.9 | 15,302 | 6.34 | |
| รายได้อื่น | 1,242 | 0.5 | 378 | 0.15 | 1,576 | 0.65 | |
| อื่น ๆ | อื่น ๆ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้รวม | 249,134 | 100 | 255,214 | 100 | 241,170 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 249,134 | 100 | 255,214 | 100 | 241,170 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 1242.0 · Description: รายได้อื่นรวม · As of yesteryear: 378.0 · As of year before yesteryear: 1576.0 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 1242.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 378.0 · As of year before yesteryear: 1576.0 | 1713 · Description: ส่วนแบ่งกำไร (ขาดทุน) |
ลักษณะผลิตภัณฑ์หรือบริการ
บทนำ
บริษัทมุ่งมั่นพัฒนาและให้บริการผลิตภัณฑ์สินเชื่อที่ตอบโจทย์ความต้องการทางการเงินของผู้ประกอบการในหลากหลายอุตสาหกรรม โดยเน้นการเสริมสภาพคล่อง การสนับสนุนการเติบโตทางธุรกิจ และการสร้างความยืดหยุ่นทางการเงินให้แก่ลูกค้า ทั้งนี้ ผลิตภัณฑ์ของบริษัทได้รับการออกแบบให้สอดคล้องกับลักษณะธุรกิจของลูกค้าแต่ละกลุ่ม และอยู่ภายใต้กรอบการบริหารความเสี่ยงและนโยบายสินเชื่อที่กำหนดไว้อย่างรอบคอบ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
| 1. ผลิตภัณฑ์สินเชื่อแฟคตอริ่ง ( Factoring) | เป็นบริการสินเชื่อเงินทุนหมุนเวียนระยะสั้น โดยใช้การโอนสิทธิเรียกร้องในเงินค่าสินค้าและบริการแทนการใช้หลักทรัพย์ค้ำประกัน เพื่อช่วยเพิ่มสภาพคล่องให้แก่ผู้ประกอบการ โดยเฉพาะธุรกิจขนาดกลางและขนาดเล็ก (SMEs) ที่มีความจำเป็นต้องบริหารกระแสเงินสดอย่างมีประสิทธิภาพ ลูกหนี้การค้าส่วนใหญ่เป็นหน่วยงานราชการ รัฐวิสาหกิจ และบริษัทเอกชนทั่วไป |
| 2. ผลิตภัณฑ์สินเชื่อเงินกู้ยืมระยะสั้น (Exclusive P/N) | เป็นสินเชื่อในรูปแบบตั๋วสัญญาใช้เงินที่ออกแบบมาเพื่อสนับสนุนความต้องการเงินทุนหมุนเวียนในระยะสั้น เหมาะสำหรับลูกค้าที่มีประวัติการชำระเงินที่ดี หรือมีหลักประกันที่เหมาะสม โดยมุ่งเน้นกระบวนการให้บริการที่รวดเร็วและมีความยืดหยุ่น |
| 3. ผลิตภัณฑ์สินเชื่อเงินกู้ยืมระยะยาว | สินเชื่อเงินกู้ยืมระยะยาว เป็นบริการที่สนับสนุนการขยายกิจการ หรือ โครงการลงทุน โดยใช้หลักทรัพย์ค้ำประกัน เช่น ที่ดิน อาคาร หรือ อสังหาริมทรัพย์อื่น ๆ บริษัทอนุมัติวงเงินกู้สูงสุดไม่เกิน 80% ของมูลค่าหลักประกัน และกำหนดระยะเวลาชำระคืนสูงสุด 5 ปี เพื่อตอบสนองความต้องการด้านเงินทุนของลูกค้าอย่างมีประสิทธิภาพ |
| 4. การให้บริการสินเชื่อเพื่อผู้ขายสินค้าให้กับพันธมิตรของ AF (Account Payable Financing Program) | บริษัทฯ ให้บริการสินเชื่อในรูปแบบเครือข่ายธุรกิจ โดยร่วมมือกับพันธมิตรซึ่งเป็นผู้ประกอบการธุรกิจรายใหญ่ที่มีฐานะการเงินมั่นคงและศักยภาพสูง เพื่อสนับสนุนผู้ขายสินค้าหรือบริการให้แก่พันธมิตรโดยตรงภายใต้โปรแกรมนี้ พันธมิตรจะชำระเงินโดยตรงมายังบริษัทฯ ทำให้ความเสี่ยงต่ำ ขณะที่ผู้ขายสินค้าหรือบริการที่เข้าร่วมโปรแกรมจะได้รับเงื่อนไขพิเศษในการพิจารณาสินเชื่อ รวมถึงอัตราดอกเบี้ยและค่าธรรมเนียมที่แข่งขันได้โครงการนี้ช่วยเสริมสร้างความมั่นคงทางการเงินแก่ผู้ขายสินค้า พร้อมส่งเสริมความสัมพันธ์ทางธุรกิจระหว่างพันธมิตรและบริษัทฯ อย่างยั่งยืน |
| 5.ให้คำปรึกษาและจับคู่ทางธุรกิจ | บริษัทให้บริการที่ปรึกษาทางการเงินและการเชื่อมโยงโอกาสทางธุรกิจ ผ่านการพัฒนา Business Matching และการนำเสนอทางเลือกด้าน Financial Solution ที่เหมาะสม โดยอาศัยความร่วมมือกับพันธมิตรทางการเงินและบริษัทในเครือ เพื่อสนับสนุนการเติบโตและเพิ่มขีดความสามารถในการแข่งขันของลูกค้าซึ่งครอบคลุมธุรกิจการเงินที่หลากหลาย เช่น สินเชื่อลิสซิ่ง สินเชื่อรายย่อย และสินเชื่อโครงการขนาดใหญ่ เพื่อสนับสนุนการเติบโตขององค์กรและเพิ่มขีดความสามารถในการแข่งขันของธุรกิจ การพัฒนาผลิตภัณฑ์และบริการของบริษัทมุ่งเน้นการยกระดับประสบการณ์ลูกค้า การปรับปรุงกระบวนการให้มีประสิทธิภาพ และการต่อยอดความร่วมมือกับพันธมิตรทางธุรกิจ เพื่อสนับสนุนการดำเนินธุรกิจอย่างยั่งยืนในระยะยาว |
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
มี
บทนำ
นโยบายวิจัยและพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงิน
บริษัทฯ มุ่งมั่นในการพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงินอย่างต่อเนื่อง เพื่อยกระดับประสิทธิภาพการให้บริการ เพิ่มขีดความสามารถในการแข่งขัน และสร้างคุณค่าอย่างยั่งยืนให้แก่ผู้มีส่วนได้ส่วนเสียทุกกลุ่ม โดยการพัฒนาดังกล่าวดำเนินการให้สอดคล้องกับกลยุทธ์องค์กร หลักธรรมาภิบาล และกรอบการบริหารความเสี่ยงขององค์กร (Enterprise Risk Management: ERM)
การดำเนินนโยบายด้านการวิจัยและพัฒนานวัตกรรมอยู่ภายใต้การกำกับดูแลของคณะกรรมการบริษัท และมีการติดตามความคืบหน้าและประเมินผลเป็นระยะ เพื่อให้มั่นใจว่านวัตกรรมที่พัฒนามีความเหมาะสม ปลอดภัย โปร่งใส และสนับสนุนการเติบโตขององค์กรในระยะยาว
แนวทางและกระบวนการพัฒนานวัตกรรม
บริษัทฯ ดำเนินการพัฒนานวัตกรรมด้านกระบวนการ สินค้า บริการ และโมเดลธุรกิจ โดยมีแนวทางสำคัญดังนี้
การศึกษาความต้องการของตลาดและพฤติกรรมลูกค้า
วิเคราะห์ข้อมูลเชิงลึกและรับฟังข้อเสนอแนะจากลูกค้า เพื่อนำมาพัฒนาและปรับปรุงผลิตภัณฑ์ให้สอดคล้องกับความต้องการที่เปลี่ยนแปลงไปการนำเทคโนโลยีดิจิทัลมาปรับใช้
ส่งเสริมการใช้แพลตฟอร์มดิจิทัล ระบบอัตโนมัติ และบริการออนไลน์ เพื่อเพิ่มประสิทธิภาพการดำเนินงาน ลดต้นทุน และเพิ่มความสะดวกแก่ลูกค้า โดยอยู่ภายใต้มาตรการด้านความมั่นคงปลอดภัยไซเบอร์และการกำกับดูแลข้อมูล (Cybersecurity & Data Governance)การร่วมมือกับพันธมิตรทางธุรกิจ
พัฒนาผลิตภัณฑ์และโซลูชันทางการเงินร่วมกับพันธมิตรทางเทคโนโลยีและสถาบันการเงิน เช่น บริษัทเทคโนโลยี นักพัฒนาซอฟต์แวร์ และสถาบันการเงิน เพื่อขยายขีดความสามารถของบริการและสร้าง Ecosystem ทางธุรกิจการบูรณาการปัจจัยด้าน ESG
คำนึงถึงผลกระทบด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) ในการออกแบบนวัตกรรม เพื่อสนับสนุนการดำเนินธุรกิจอย่างรับผิดชอบและยั่งยืน โดยพิจารณาทั้งผลกระทบและโอกาสที่เกี่ยวข้อง เพื่อให้ผลิตภัณฑ์สนับสนุนความยั่งยืนของลูกค้า ชุมชน และสิ่งแวดล้อม พร้อมรับฟังความคิดเห็นจากผู้มีส่วนได้ส่วนเสียอย่างต่อเนื่องเพื่อนำมาปรับปรุงผลิตภัณฑ์การส่งเสริมความคิดสร้างสรรค์ภายในองค์กร
เปิดโอกาสให้พนักงานมีส่วนร่วมเสนอแนวคิดใหม่ ๆ ผ่านช่องทางภายในองค์กร เพื่อพัฒนากระบวนการทำงานและบริการอย่างต่อเนื่อง
การติดตามและประเมินผลอย่างต่อเนื่อง
บริษัทฯ ติดตามประสิทธิผลของผลิตภัณฑ์และนวัตกรรมอย่างสม่ำเสมอ รวมถึงรายงานผลต่อคณะกรรมการบริษัท เพื่อประเมิน ความเสี่ยง ผลลัพธ์ทางธุรกิจ และความพึงพอใจของลูกค้า ทั้งนี้เพื่อให้มั่นใจว่านวัตกรรมที่พัฒนามีคุณภาพสูงและสนับสนุนการเติบโตขององค์กรอย่างต่อเนื่อง
โครงการและนวัตกรรมสำคัญ
ในช่วงที่ผ่านมา บริษัทฯ ได้พัฒนาและนำเสนอนวัตกรรมทางการเงินที่สำคัญ ได้แก่
1. Factoring Online
แพลตฟอร์มดิจิทัลที่ช่วยให้ลูกค้าสามารถยื่นคำขอสมัครสินเชื่อ ติดตามสถานะ และทำธุรกรรมได้ด้วยตนเอง ลดระยะเวลาและขั้นตอนการดำเนินงาน พร้อมเพิ่มความโปร่งใสในการให้บริการ นอกจากนี้ บริษัทฯ ยังดำเนินการภายใต้ มาตรการความปลอดภัยไซเบอร์ (Cybersecurity) เพื่อให้ข้อมูลของลูกค้าได้รับการคุ้มครองอย่างเหมาะสม
2. e-Factoring
ระบบรับซื้อเอกสารการค้าผ่านช่องทางออนไลน์ ช่วยลดการใช้เอกสาร ลดความผิดพลาด และเพิ่มความรวดเร็วในกระบวนการพิจารณาสินเชื่อแฟคตอริ่ง ระบบนี้ได้รับการพัฒนาให้สอดคล้องกับ มาตรฐานความปลอดภัยของข้อมูล (Data Governance)
3. การพัฒนาระบบ Core Factoring บน Cloud Platform
บริษัทฯ ได้พัฒนาระบบ Core Factoring ให้ทำงานบน Cloud Platform เพื่อเพิ่มประสิทธิภาพ ความเสถียร และความต่อเนื่องในการให้บริการ ตลอดจนรองรับปริมาณธุรกรรมที่เพิ่มขึ้นได้อย่างมีประสิทธิภาพและปลอดภัย การพัฒนาระบบดังกล่าวดำเนินการภายใต้กรอบการบริหารและประเมินความเสี่ยงด้านเทคโนโลยีสารสนเทศขององค์กร (Technology Risk Assessment) เพื่อให้มั่นใจว่าระบบมีความน่าเชื่อถือ สอดคล้องกับมาตรฐานด้านความมั่นคงปลอดภัย และสนับสนุนการดำเนินธุรกิจอย่างยั่งยืน
4. สินเชื่อเพื่อการเติบโตอย่างยั่งยืน (Green Finance)
ผลิตภัณฑ์สินเชื่อที่สนับสนุนโครงการด้านพลังงานหมุนเวียน การใช้ทรัพยากรอย่างมีประสิทธิภาพ และการลดผลกระทบต่อสิ่งแวดล้อม ทั้งนี้เป็นส่วนหนึ่งของการบูรณาการ ESG ในกระบวนการออกแบบผลิตภัณฑ์ทางการเงินของบริษัท
5. โซลูชันทางการเงินในห่วงโซ่อุปทาน (Supply Chain Finance)
บริษัทฯ ได้พัฒนาโซลูชั่นทางการเงินในห่วงโซ่อุปทานร่วมกับพันธมิตรทางธุรกิจ โดยร่วมมือกับ NEC Thailand และใช้แพลตฟอร์ม e-Factoring (TASConnect) เพื่อเพิ่มประสิทธิภาพการเชื่อมต่อข้อมูล การบริหารจัดการลูกหนี้การค้า และการดำเนินธุรกรรมทางการเงินตลอดห่วงโซ่อุปทาน โซลูชั่นดังกล่าวช่วยสนับสนุนการเติบโตของลูกค้า เสริมสร้างความแข็งแกร่งของระบบนิเวศทางธุรกิจ (Business Ecosystem) และสอดคล้องกับกลยุทธ์ของบริษัทในการยกระดับประสิทธิภาพการให้บริการทางการเงินอย่างยั่งยืน
ผลการดำเนินงานด้านการพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงิน
บริษัทมุ่งมั่นพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงินอย่างต่อเนื่อง เพื่อยกระดับความสะดวก รวดเร็ว และความโปร่งใสในการให้บริการ ตลอดจนตอบสนองความต้องการของลูกค้าในยุคดิจิทัล การพัฒนาดังกล่าวดำเนินการภายใต้การกำกับดูแลของคณะกรรมการบริษัท และกรอบการบริหารความเสี่ยงองค์กร (Enterprise Risk Management: ERM) เพื่อให้มั่นใจว่านวัตกรรมที่นำมาใช้สอดคล้องกับกลยุทธ์องค์กร มีความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศ และเป็นไปตามหลักธรรมาภิบาลที่ดี (Good Corporate Governance)
ผลลัพธ์นวัตกรรม
นอกจากนี้ การพัฒนานวัตกรรมและแพลตฟอร์มดิจิทัลดังกล่าว ยังช่วยเพิ่มประสิทธิภาพกระบวนการให้บริการทางการเงินของบริษัทอย่างมีนัยสำคัญ โดยสามารถลดระยะเวลาในการดำเนินธุรกรรมและการพิจารณาสินเชื่อ เพิ่มความถูกต้องของข้อมูลผ่านระบบอัตโนมัติ และเพิ่มความสะดวกในการใช้งานสำหรับลูกค้า ส่งผลให้ลูกค้าสามารถเข้าถึงบริการทางการเงินได้รวดเร็ว โปร่งใส และมีประสิทธิภาพมากยิ่งขึ้น ทั้งยังช่วยเพิ่มประสิทธิภาพการดำเนินงานภายในองค์กร ลดขั้นตอนการใช้เอกสาร และสนับสนุนการพัฒนาองค์กรสู่การเป็นผู้ให้บริการทางการเงินดิจิทัลที่มีความยั่งยืนในระยะยาว
ประโยชน์จากการพัฒนานวัตกรรมทางการเงิน
การพัฒนาผลิตภัณฑ์และนวัตกรรมทางการเงินของบริษัทไม่เพียงช่วยยกระดับคุณภาพการให้บริการ แต่ยังสร้างคุณค่าในมิติเศรษฐกิจ สังคม และสิ่งแวดล้อมแก่ผู้มีส่วนได้เสีย ดังนี้
ด้านเศรษฐกิจ (Economic Impact)
ขยายฐานลูกค้าและเพิ่มปริมาณธุรกรรมแฟคตอริ่ง ทั้งในกลุ่มผู้ประกอบการ SMEs และธุรกิจในห่วงโซ่อุปทาน
เพิ่มประสิทธิภาพการดำเนินงานผ่านระบบดิจิทัล ช่วยลดต้นทุนการดำเนินงานและเสริมความสามารถในการแข่งขันของบริษัท
สนับสนุนการเติบโตอย่างยั่งยืนผ่านผลิตภัณฑ์และบริการใหม่ เช่น e-Factoring, Factoring Online และสินเชื่อเพื่อสิ่งแวดล้อม (Green Finance)
ด้านสังคม (Social Impact)
ส่งเสริมการเข้าถึงแหล่งเงินทุนของผู้ประกอบการรายย่อยอย่างสะดวก โปร่งใส และรวดเร็ว ลดข้อจำกัดด้านเอกสารและขั้นตอน
สนับสนุนความรู้ด้านการเงินและการใช้เทคโนโลยีดิจิทัล ช่วยให้ลูกค้าบริหารสภาพคล่องได้อย่างมีประสิทธิภาพ
ลดต้นทุน เวลา และภาระการดำเนินงานของลูกค้าผ่านบริการออนไลน์ที่สามารถทำธุรกรรมได้ทุกที่ทุกเวลา
ด้านสิ่งแวดล้อม (Environmental Impact)
ลดการใช้กระดาษผ่านการดำเนินงานด้วยระบบ e-Document และแพลตฟอร์มดิจิทัล ซึ่งช่วยลดการปล่อยก๊าซเรือนกระจกทางอ้อม (Scope 3)
สนับสนุนการดำเนินธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม ผ่านการพัฒนาผลิตภัณฑ์ Green Finance และโซลูชั่นที่ช่วยให้ผู้ประกอบการปรับตัวสู่การดำเนินธุรกิจอย่างยั่งยืน
คำอธิบายค่าใช้จ่าย R&D
บริษัทฯ ไม่มีการแยกบันทึกค่าใช้จ่ายด้านการวิจัยและพัฒนา (Research and Development: R&D) ออกมาโดยเฉพาะ เนื่องจากการพัฒนาผลิตภัณฑ์ นวัตกรรม และระบบเทคโนโลยีสารสนเทศของบริษัทเป็นการพัฒนาเชิงประยุกต์ (Applied Development) ที่ดำเนินการควบคู่ไปกับการปรับปรุงกระบวนการทำงานและการให้บริการตามปกติ โดยค่าใช้จ่ายดังกล่าวถูกรวมอยู่ในงบประมาณด้านการพัฒนาระบบเทคโนโลยีสารสนเทศ ซึ่งบันทึกเป็นค่าใช้จ่ายในการดำเนินงานตามนโยบายบัญชีของบริษัท และไม่ได้รับรู้เป็นสินทรัพย์ไม่มีตัวตนด้านการวิจัยและพัฒนา
ทั้งนี้ บริษัทฯ ให้ความสำคัญกับการพัฒนาและปรับปรุงระบบอย่างต่อเนื่อง เพื่อยกระดับประสิทธิภาพการดำเนินงาน เพิ่มความสะดวก รวดเร็ว และความโปร่งใสในการให้บริการ รวมถึงรองรับการเปลี่ยนแปลงด้านเทคโนโลยีและพฤติกรรมของลูกค้า โดยการลงทุนด้านเทคโนโลยีดังกล่าวอยู่ภายใต้การกำกับดูแลของฝ่ายบริหาร และการประเมินความเสี่ยงตามกรอบการบริหารความเสี่ยงองค์กร (Enterprise Risk Management: ERM)
ในช่วงระยะเวลา 3 ปีที่ผ่านมา บริษัทฯ มีค่าใช้จ่ายที่เกี่ยวข้องกับการพัฒนาระบบและนวัตกรรมที่สำคัญ ดังนี้
ในปี 2566 บริษัทฯ ได้ลงทุนในการพัฒนาระบบ Factoring Online เป็นจำนวนประมาณ 2.70 ล้านบาท เพื่อเพิ่มขีดความสามารถในการให้บริการทางการเงินผ่านช่องทางดิจิทัล ลดขั้นตอนการใช้เอกสาร และอำนวยความสะดวกให้แก่ลูกค้าในการทำธุรกรรม
ในปี 2567 บริษัทฯ ไม่มีโครงการพัฒนาระบบใหม่ที่มีลักษณะเป็นการลงทุนเฉพาะด้านการวิจัยและพัฒนา โดยมุ่งเน้นการบำรุงรักษาและปรับปรุงประสิทธิภาพของระบบที่มีอยู่ให้สามารถรองรับการดำเนินงานได้อย่างต่อเนื่อง
ในช่วงต้นปี 2568 บริษัทฯ ได้ดำเนินการพัฒนาระบบ e-Factoring เพิ่มเติม โดยมีค่าใช้จ่ายในการพัฒนาประมาณ 3 ล้านบาท เพื่อเพิ่มประสิทธิภาพกระบวนการรับเอกสารการค้าในรูปแบบดิจิทัล และรองรับการให้บริการสินเชื่อแฟคตอริ่งที่มีความรวดเร็วและถูกต้องมากยิ่งขึ้น
การลงทุนและพัฒนาระบบดังกล่าวสะท้อนถึงความมุ่งมั่นของบริษัทฯ ในการพัฒนานวัตกรรมอย่างต่อเนื่อง ภายใต้กรอบธรรมาภิบาล ความปลอดภัยด้านเทคโนโลยีสารสนเทศ และการบริหารความเสี่ยงที่เหมาะสม เพื่อเสริมสร้างความสามารถในการแข่งขันและสนับสนุนการเติบโตอย่างยั่งยืนของธุรกิจในระยะยาว
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
3000000.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
2710845.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
บริษัทฯ ได้มีการทำสัญญาเช่า เพื่อใช้ในการประกอบกิจการดังนี้
1. การเช่าพื้นที่ : บริษัทฯ ได้ทำสัญญาเช่าพื้นที่และสาธารณูปโภคกับบจก.แอสไพเรชั่นวัน จำนวน 1 ชั้น ซึ่งมีความเกี่ยวข้องกับกิจการ มีรายละเอียดดังนี้
- เช่าพื้นที่อาคารชั้น 12A เนื้อที่รวม 690.60 ตารางเมตร เป็นระยะเวลาทั้งสิ้น 3 ปี โดยมีระยะเวลาปลอดค่าเช่าตั้งแต่วันที่ 1 เมษายน 2566 ถึง 31 พฤษภาคม 2566 (อัตราค่าเช่าพื้นที่และค่าบริการส่วนกลางเดือนละ 575,684.16 เป็นเงินรวม 6,908,209.92 บาทต่อปี)
2. การเช่ารถยนต์ : บริษัทฯ ได้ทำสัญญาเช่ารถยนต์กับ บริษัท มาสเตอร์ คาร์ เร้นเทิล จำกัด ซึ่งไม่มีความเกี่ยวข้องกับกิจการ จำนวน 5 คัน มีรายละเอียดดังนี้
- รถยนต์ ยี่ห้อ Toyota รุ่น Altis 1.8HEV Premium จำนวน 3 คัน เป็นระยะเวลาทั้งสิ้น 4 ปี (อัตราค่าเช่าเดือนละ 56,175.00 เป็นเงินรวม 674,100.00 บาทต่อปี)
- รถยนต์ ยี่ห้อ Toyota รุ่น Altis 1.8HEV Premium จำนวน 2 คัน เป็นระยะเวลาทั้งสิ้น 4 ปี (อัตราค่าเช่าเดือนละ 37,450.00 เป็นเงินรวม 449,400.00 บาทต่อปี)
3. การเช่ารถยนต์ : บริษัทฯ ได้ทำสัญญาเช่ารถยนต์กับ บริษัท โตโยต้า ลีสซิ่ง (ประเทศไทย) จำกัด ซึ่งไม่มีความเกี่ยวข้องกับกิจการ จำนวน 1 คัน ยี่ห้อ Toyota รุ่น Camry เป็นระยะเวลาทั้งสิ้น 4 ปี (ค่าเช่าเดือนละ 33,330.00 เป็นเงินรวม 399,960.00 บาทต่อปี)
4. การเช่าอุปกรณ์เทคโนโลยีสารสนเทศ : บริษัทฯได้ทำสัญญาเช่ากับ บริษัท ไอเน็กซ์ บรอดแบนด์ จำกัด ซึ่งไม่มีความเกี่ยวข้องกับกิจการ จำนวน 1 เครื่อง เป็นระยะเวลาทั้งสิ้น 1 ปี (ค่าเช่าเดือนละ 40,660.00 เป็นเงินรวม 487,920.00 บาทต่อปี)
ทั้งนี้ ในปี 2568 บริษัทฯ มีค่าใช้จ่ายในการเช่าพื้นที่สำนักงานเพื่อประกอบธุรกิจเป็นเงินทั้งสิ้น 6,908,209.92 บาท ค่าใช้จ่ายในการเช่ารถยนต์เพื่อประกอบธุรกิจเป็นเงินทั้งสิ้น 1,523,460.00 บาท และค่าใช้จ่ายอุปกรณ์เทคโนโลยีสารสนเทศเป็นเงินทั้งสิ้น 487,920.00 บาท
สินทรัพย์ไม่มีตัวตน — รายละเอียด
สินทรัพย์ไม่มีตัวตนของบริษัท ประกอบด้วย โปรแกรมคอมพิวเตอร์ มูลค่าตามบัญชีสุทธิ จำนวน 5.18 ล้านบาท
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
ไม่มี
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
นโยบายการตลาดของผลิตภัณฑ์/บริการที่สำคัญ
บริษัทฯ ดำเนินนโยบายการตลาดโดยยึดหลักการเติบโตอย่างยั่งยืน ควบคู่กับการใช้นวัตกรรมดิจิทัลและการบริหารความเสี่ยงอย่างรอบด้าน ภายใต้กรอบ Environmental, Social and Governance (ESG) เพื่อสนับสนุนการเติบโตของธุรกิจลูกค้าในหลากหลายอุตสาหกรรม และเสริมสร้างความสัมพันธ์ที่แข็งแกร่งกับผู้มีส่วนได้เสียทุกกลุ่ม
นโยบายการตลาดดังกล่าวอยู่ภายใต้การกำกับดูแลของคณะกรรมการบริษัท โดยมีการติดตามผลการดำเนินงานและความเสี่ยงที่เกี่ยวข้องอย่างสม่ำเสมอ เพื่อให้มั่นใจว่ากลยุทธ์การตลาดมีความโปร่งใส สอดคล้องกับเป้าหมายเชิงกลยุทธ์ขององค์กร และเป็นไปตามกรอบการบริหารความเสี่ยงองค์กร (Enterprise Risk Management: ERM) รวมถึงมาตรฐานการคุ้มครองข้อมูลส่วนบุคคล (PDPA)
กลุ่มลูกค้าเป้าหมายหลัก
กลุ่มลูกค้าเป้าหมายหลักของบริษัทฯ ได้แก่ ผู้ประกอบการ SMEs และผู้ประกอบการในห่วงโซ่อุปทานของอุตสาหกรรมที่มีศักยภาพในการเติบโต โดยมุ่งเน้นธุรกิจที่มีโครงสร้างรายได้ชัดเจน ลูกหนี้การค้ามีความน่าเชื่อถือ และสามารถบริหารความเสี่ยงด้านเครดิตได้อย่างเหมาะสม
กลยุทธ์การตลาดที่สำคัญในปี 2568
1. การใช้การตลาดดิจิทัลเพื่อขยายการเข้าถึงลูกค้า
บริษัทฯ ใช้เครื่องมือการตลาดดิจิทัล เช่น SEO, Social Media และช่องทางออนไลน์ที่เหมาะสม เพื่อเพิ่มการรับรู้แบรนด์และเข้าถึงลูกค้าเป้าหมายอย่างมีประสิทธิภาพ ภายใต้การดำเนินงานที่คำนึงถึงความถูกต้อง โปร่งใส และการคุ้มครองข้อมูลส่วนบุคคล
2. การยกระดับประสบการณ์ลูกค้าผ่านเทคโนโลยีดิจิทัล
บริษัทฯ พัฒนาระบบ E-Factoring และ nline Factoring เพื่อเพิ่มความสะดวก รวดเร็ว และลดขั้นตอนการใช้เอกสาร ช่วยยกระดับคุณภาพการให้บริการและเพิ่มขีดความสามารถในการแข่งขัน โดยระบบทั้งหมดอยู่ภายใต้การกำกับดูแลด้านความปลอดภัยไซเบอร์ การบริหารจัดการข้อมูล และการประเมินความเสี่ยงด้านเทคโนโลยี
3. การขยายตลาดผ่านช่องทางออนไลน์และเครือข่ายพันธมิตร
บริษัทฯ ขยายฐานลูกค้าไปยังภูมิภาคต่าง ๆ ทั่วประเทศผ่านช่องทางออนไลน์และความร่วมมือกับพันธมิตรทางธุรกิจ ช่วยให้สามารถเข้าถึงผู้ประกอบการได้อย่างทั่วถึง โดยไม่จำเป็นต้องมีสาขากายภาพจำนวนมาก
4. การพัฒนาผลิตภัณฑ์ที่ตอบโจทย์แนวโน้มความยั่งยืน
บริษัทฯ ส่งเสริมผลิตภัณฑ์ทางการเงินที่สอดคล้องกับแนวคิด ESG เช่น สินเชื่อเพื่อสิ่งแวดล้อม (Green Finance) เพื่อสนับสนุนธุรกิจที่มุ่งลดผลกระทบต่อสิ่งแวดล้อม และตอบสนองความต้องการของตลาดในระยะยาว
5. การสร้างความร่วมมือกับพันธมิตรทางธุรกิจ
บริษัทฯ พัฒนาความร่วมมือกับพันธมิตรในห่วงโซ่อุปทาน บริษัทในเครือ และแพลตฟอร์มดิจิทัล เพื่อเพิ่มช่องทางการเข้าถึงลูกค้า ร่วมพัฒนาโซลูชันทางการเงิน และสนับสนุนการเติบโตของระบบนิเวศทางธุรกิจอย่างยั่งยืน
กลยุทธ์การตลาดของบริษัทฯ มุ่งสร้างความแตกต่างผ่านการใช้เทคโนโลยีดิจิทัล การให้บริการที่สอดคล้องกับลักษณะธุรกิจของลูกค้า และการบูรณาการ ESG ซึ่งช่วยเพิ่มความสามารถในการแข่งขันเมื่อเทียบกับผู้ประกอบการในอุตสาหกรรมเดียวกัน
6. การพัฒนาความสัมพันธ์กับลูกค้า (Customer Relationship Management – CRM)
บริษัทฯ ดำเนินการบริหารความสัมพันธ์กับลูกค้าเดิมผ่านการติดตาม ดูแล ให้คำปรึกษาทางการเงิน เพิ่มความพึงพอใจ และรักษาฐานลูกค้าอย่างยั่งยืน โดยให้ความสำคัญกับการรับฟังเสียงผู้ใช้บริการเพื่อนำมาปรับปรุงผลิตภัณฑ์และกระบวนการต่าง ๆ
ช่องทางการตลาด
บริษัทฯ ใช้ช่องทางการตลาดที่หลากหลายเพื่อเข้าถึงลูกค้าเป้าหมายและส่งเสริมความสัมพันธ์กับผู้มีส่วนได้เสีย โดยให้ความสำคัญกับความโปร่งใส การใช้เทคโนโลยีดิจิทัล และแนวทางการสื่อสารที่รับผิดชอบ (Responsible Marketing) ตามหลัก ESG ดังนี้:
1. สื่อดิจิทัลและโซเชียลมีเดีย (Digital & Social Media Channels)
ใช้แพลตฟอร์มยอดนิยม เช่น TikTok, LinkedIn, Facebook และ Line OA เพื่อสร้างการรับรู้ (Brand Awareness) เพิ่มการเข้าถึงลูกค้ากลุ่มใหม่ และสร้างปฏิสัมพันธ์เชิงบวกกับลูกค้า โดยดำเนินงานภายใต้นโยบายความปลอดภัยด้านข้อมูลและ PDPA เพื่อคุ้มครองข้อมูลส่วนบุคคลของผู้ใช้บริการ
2. เครือข่ายพันธมิตรทางธุรกิจ (Business Partner Network)
สร้างความร่วมมือกับพันธมิตรในหลากหลายอุตสาหกรรม เช่น ผู้ว่าจ้างรายใหญ่ บริษัทในเครือ และแพลตฟอร์มดิจิทัล เพื่อร่วมกันแนะนำลูกค้าใหม่ ขยายฐานธุรกิจ และสร้าง Ecosystem ที่สนับสนุนการเติบโตของ SMEs อย่างยั่งยืน
3. กิจกรรมให้ความรู้แก่ผู้ประกอบการ (Workshops & Financial Literacy Programs)
จัดสัมมนาและเวิร์กช็อปเกี่ยวกับการเงิน การบริหารสภาพคล่อง และผลิตภัณฑ์สินเชื่อ เพื่อเพิ่มความรู้ความเข้าใจให้แก่ผู้ประกอบการ ส่งเสริมการเข้าถึงสินเชื่ออย่างมีคุณภาพ และสนับสนุน SMEs ในการเติบโตอย่างมั่นคง
4. การเข้าร่วมงานด้านการเงินและเศรษฐกิจสีเขียว (Finance & Green Economy Events)
เข้าร่วมงานด้านการเงิน นวัตกรรม และเศรษฐกิจสีเขียวร่วมกับพันธมิตรทั้งภาครัฐและเอกชนในประเทศและต่างประเทศ เพื่อสร้างการรับรู้ต่อผลิตภัณฑ์ของบริษัท ขยายเครือข่ายธุรกิจ และเปิดโอกาสให้เข้าถึงลูกค้าใหม่ โดยคำนึงถึงการสื่อสารที่โปร่งใสและเป็นธรรมต่อผู้บริโภค
ช่องทางการให้บริการ
บริษัทฯ ให้บริการแก่ลูกค้าในหลากหลายช่องทาง โดยมุ่งเน้นความสะดวก รวดเร็ว ความโปร่งใส และการคุ้มครองข้อมูลของลูกค้า ภายใต้กรอบการกำกับดูแลด้านเทคโนโลยีและความปลอดภัยข้อมูล (Technology & Data Governance) และหลักความยั่งยืนขององค์กร ดังนี้:
1. บริการผ่านระบบออนไลน์ (E-Factoring & Online Factoring)
บริษัทฯ ให้บริการผ่านระบบดิจิทัลที่ทันสมัย ทำให้ลูกค้าสามารถ
ส่งเอกสารออนไลน์
ตรวจสอบสถานะการอนุมัติ
ตรวจสอบยอดบัญชี
ติดตามข้อมูลแบบเรียลไทม์
ระบบดังกล่าวช่วยเพิ่มความสะดวก ลดการใช้กระดาษ และเพิ่มประสิทธิภาพการทำงานของลูกค้า พร้อมทั้งมีการควบคุมด้าน Cybersecurity และการบริหารจัดการข้อมูลส่วนบุคคลตามมาตรฐาน PDPA
2. บริการผ่านพนักงานสินเชื่อ (Relationship Manager Service)
พนักงานสินเชื่อให้บริการคำปรึกษา วิเคราะห์ธุรกิจ และดูแลลูกค้าอย่างใกล้ชิด เพื่อให้คำแนะนำที่เหมาะสมกับลักษณะธุรกิจและความต้องการทางการเงินของลูกค้า โดยส่งเสริมความโปร่งใส ความเป็นธรรม และความเชื่อมั่นในกระบวนการอนุมัติสินเชื่อ
3. บริการผ่านพันธมิตรทางธุรกิจและแพลตฟอร์ม (Partner & Platform Service)
บริษัทฯ ร่วมมือกับพันธมิตรทางธุรกิจ เช่น ผู้ว่าจ้างรายใหญ่ บริษัทในเครือ และผู้ให้บริการแพลตฟอร์มดิจิทัล เพื่อเพิ่มวิธีการเข้าถึงบริการให้หลากหลาย ช่วยให้ลูกค้าสามารถใช้บริการได้ง่ายขึ้น จากช่องทางที่พวกเขาคุ้นเคย และเพิ่มโอกาสทางธุรกิจในห่วงโซ่อุปทาน (Supply Chain Ecosystem)
4. การสนับสนุนและให้คำปรึกษาทางการเงิน (Financial Advisory Service)
ทีมผู้เชี่ยวชาญด้านการเงินและการบริหารลูกหนี้ให้คำปรึกษาแก่ลูกค้าในด้านต่าง ๆ เช่น
การบริหารกระแสเงินสด
การบริหารบัญชีลูกหนี้
การวางแผนสภาพคล่อง
การใช้ผลิตภัณฑ์ทางการเงินให้เหมาะกับธุรกิจ
บริการนี้ช่วยให้ลูกค้ามีความรู้ทางการเงินเพิ่มขึ้น (Financial Literacy) และสนับสนุนความยั่งยืนของธุรกิจในระยะยาว
ลักษณะการแข่งขันและขอบเขตตลาด
บริษัทฯ ดำเนินธุรกิจในอุตสาหกรรมบริการทางการเงินประเภทสินเชื่อแฟคตอริ่ง ซึ่งให้บริการบริหารสภาพคล่องแก่ผู้ประกอบการโดยการรับซื้อสิทธิเรียกร้องจากลูกหนี้การค้า อุตสาหกรรมดังกล่าวมีการแข่งขันจากผู้ให้บริการทางการเงินหลายประเภท ได้แก่ ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ และผู้ให้บริการทางการเงินที่ไม่ใช่ธนาคาร (Non-bank) ซึ่งนำเสนอผลิตภัณฑ์ทางการเงินที่หลากหลายเพื่อตอบสนองความต้องการด้านเงินทุนหมุนเวียนของผู้ประกอบการ
ภายใต้สภาพการแข่งขันดังกล่าว บริษัทฯ มุ่งเน้นการสร้างความแตกต่างทางการแข่งขัน (Competitive Advantage) ผ่านความเชี่ยวชาญเฉพาะด้านในธุรกิจแฟคตอริ่ง ความเข้าใจในโครงสร้างธุรกิจของลูกค้าในห่วงโซ่อุปทาน และความสามารถในการออกแบบโซลูชันทางการเงินที่มีความยืดหยุ่นและเหมาะสมกับลักษณะธุรกิจของลูกค้าแต่ละราย
นอกจากนี้ บริษัทฯ ยังให้ความสำคัญกับการนำเทคโนโลยีดิจิทัลมาใช้ในการพัฒนาบริการทางการเงิน เช่น ระบบ Factoring Online และ e-Factoring เพื่อเพิ่มความสะดวก รวดเร็ว และความโปร่งใสในการให้บริการ รวมถึงช่วยเพิ่มประสิทธิภาพการดำเนินงานและการบริหารจัดการข้อมูล ซึ่งเป็นปัจจัยสำคัญในการสร้างความสามารถในการแข่งขันในอุตสาหกรรมบริการทางการเงินในยุคดิจิทัล
ในปัจจุบัน บริษัทฯ ให้บริการแก่ลูกค้าในประเทศเป็นหลัก โดยมุ่งเน้นกลุ่มผู้ประกอบการ SMEs และธุรกิจในห่วงโซ่อุปทานที่มีความต้องการบริหารสภาพคล่องระยะสั้นผ่านเครื่องมือทางการเงินประเภทแฟคตอริ่ง ทั้งนี้ บริษัทฯ ยังคงติดตามแนวโน้มของอุตสาหกรรมและพฤติกรรมของตลาดอย่างต่อเนื่อง เพื่อพัฒนาผลิตภัณฑ์และบริการให้สามารถตอบสนองความต้องการของลูกค้าได้อย่างเหมาะสมและยั่งยืน
ผลการดำเนินงานด้านการตลาดประจำปี 2568
1. การขยายฐานลูกค้าในอุตสาหกรรมศักยภาพสูง
บริษัทฯ สามารถขยายฐานลูกค้าใหม่ในอุตสาหกรรมที่มีแนวโน้มเติบโต เช่น พลังงานทดแทน โลจิสติกส์ อุปกรณ์การแพทย์ รถยนต์ไฟฟ้า และอุตสาหกรรมชิ้นส่วนอิเล็กทรอนิกส์ ช่วยเพิ่มความหลากหลายของรายได้และลดความผันผวนของธุรกิจในระยะยาว
2. การเพิ่มประสิทธิภาพการให้บริการผ่านระบบดิจิทัล
การพัฒนาระบบดิจิทัลช่วยลดระยะเวลาในการพิจารณาสินเชื่อ ลดการใช้เอกสาร และเพิ่มความต่อเนื่องในการให้บริการ โดยอยู่ภายใต้การกำกับดูแลด้าน Cybersecurity และ Data Governance อย่างเคร่งครัด
3. การกระจายความเสี่ยงของพอร์ตลูกหนี้
บริษัทฯ กระจายพอร์ตลูกหนี้ในหลายอุตสาหกรรม พร้อมติดตามฐานะทางการเงินของลูกค้าและลูกหนี้ปลายทางอย่างสม่ำเสมอ ภายใต้กรอบ ERM เพื่อให้พอร์ตลูกหนี้มีความมั่นคง
4. การสื่อสารและการตลาดอย่างรับผิดชอบ
บริษัทฯ ดำเนินการสื่อสารทางการตลาดอย่างโปร่งใส เป็นธรรม และไม่ชี้นำเกินจริง เพื่อคุ้มครองสิทธิผู้บริโภค และปฏิบัติตามกฎหมายและหลักธรรมาภิบาลของบริษัทจดทะเบียน
5. ผลลัพธ์จากการดำเนินงานด้านการตลาด
ด้านลูกค้า (Customer Impact)
จำนวนลูกค้าใหม่เพิ่มขึ้น โดยเฉพาะในกลุ่มอุตสาหกรรมที่มีศักยภาพสูง
ระยะเวลาในการพิจารณาและให้บริการสั้นลง
ความพึงพอใจของลูกค้าเพิ่มขึ้นจากบริการออนไลน์ที่สะดวกขึ้น
ด้านการบริหารความเสี่ยง (Risk Management)
พอร์ตลูกหนี้มีความมั่นคงมากขึ้นจากการกระจายอุตสาหกรรม
สามารถติดตามและปรับลดความเสี่ยงได้ทันท่วงที
ด้านการดำเนินงาน (Operational Impact)
ลดงานเอกสาร ลดความผิดพลาด และเพิ่มความต่อเนื่องในการทำงาน
ด้านสิ่งแวดล้อม (Environmental Impact)
ลดการใช้กระดาษและลดการปล่อยคาร์บอนทางอ้อม (Scope 3) ผ่านการใช้งานเอกสารและระบบออนไลน์
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาพรวมอุตสาหกรรมสินเชื่อแฟคตอริ่งในประเทศไทย
อุตสาหกรรมสินเชื่อแฟคตอริ่งในประเทศไทยมีแนวโน้มเติบโตอย่างต่อเนื่องในช่วงหลายปีที่ผ่านมา โดยได้รับแรงสนับสนุนจากโครงสร้างเศรษฐกิจที่ผู้ประกอบการขนาดกลางและขนาดย่อม (SMEs) มีบทบาทสำคัญต่อระบบเศรษฐกิจ รวมถึงการพัฒนาของเทคโนโลยีดิจิทัลที่ช่วยเพิ่มประสิทธิภาพ ความรวดเร็ว และความโปร่งใสในการให้บริการทางการเงิน
ความต้องการใช้บริการแฟคตอริ่งยังคงเพิ่มขึ้นอย่างต่อเนื่อง เนื่องจากผู้ประกอบการ SMEs มักเผชิญข้อจำกัดในการเข้าถึงสินเชื่อจากธนาคารพาณิชย์แบบดั้งเดิม โดยเฉพาะธุรกิจที่มีการให้เครดิตการค้ากับคู่ค้า การใช้บริการแฟคตอริ่งจึงเป็นเครื่องมือสำคัญในการบริหารสภาพคล่องและเสริมสร้างความมั่นคงทางการเงินของธุรกิจ
ในขณะเดียวกัน การนำเทคโนโลยีดิจิทัล เช่น ระบบ E-Factoring แพลตฟอร์มธุรกรรมออนไลน์ และการวิเคราะห์ข้อมูลมาใช้ในการดำเนินธุรกิจ ช่วยลดต้นทุน เพิ่มความรวดเร็ว และยกระดับประสบการณ์ของลูกค้า ส่งผลให้อุตสาหกรรมแฟคตอริ่งสามารถตอบสนองต่อความต้องการของตลาดได้อย่างมีประสิทธิภาพมากยิ่งขึ้น
โครงสร้างการแข่งขันในตลาดสินเชื่อแฟคตอริ่ง
ตลาดสินเชื่อแฟคตอริ่งในประเทศไทยมีการแข่งขันค่อนข้างสูง โดยผู้ให้บริการสามารถแบ่งออกเป็น 3 กลุ่มหลัก ได้แก่
1. ธนาคารพาณิชย์
ธนาคารพาณิชย์ขนาดใหญ่มีความได้เปรียบด้านต้นทุนเงินทุน ฐานลูกค้าขนาดใหญ่ และผลิตภัณฑ์ทางการเงินที่หลากหลาย ทำให้สามารถให้บริการทางการเงินแก่ลูกค้าธุรกิจได้อย่างครบวงจร
2. สถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank)
ผู้ให้บริการในกลุ่มนี้มีความคล่องตัวสูงในกระบวนการพิจารณาสินเชื่อ สามารถออกแบบผลิตภัณฑ์ที่ตอบโจทย์ผู้ประกอบการ SMEs และให้บริการได้อย่างรวดเร็วและยืดหยุ่น
3. ผู้ให้บริการแพลตฟอร์มดิจิทัลและ FinTech
ผู้ให้บริการกลุ่ม FinTech มีการนำเทคโนโลยี เช่น การวิเคราะห์ข้อมูลขนาดใหญ่ (Data Analytics) ปัญญาประดิษฐ์ (และระบบอนุมัติสินเชื่อแบบอัตโนมัติมาใช้เพื่อเพิ่มความรวดเร็วและประสิทธิภาพในการให้บริการ แม้ว่าการดำเนินธุรกิจยังต้องอยู่ภายใต้กรอบการกำกับดูแลด้านข้อมูลและความปลอดภัยอย่างเข้มงวด
ดังนั้น การแข่งขันในอุตสาหกรรมแฟคตอริ่งจึงไม่ได้พิจารณาเฉพาะด้านราคาเท่านั้น แต่ยังรวมถึงความรวดเร็วในการให้บริการ ความสามารถในการบริหารความเสี่ยง คุณภาพลูกค้า และความน่าเชื่อถือของผู้ให้บริการในระยะยาว
ปัจจัยสำคัญที่มีผลต่อการแข่งขันในตลาดสินเชื่อแฟคตอริ่ง
การแข่งขันในตลาดสินเชื่อแฟคตอริ่งได้รับอิทธิพลจากปัจจัยสำคัญหลายประการ ได้แก่
ความรวดเร็วในการให้บริการ (Speed & Turnaround Time)
ผู้ให้บริการที่สามารถพิจารณาและอนุมัติสินเชื่อได้อย่างรวดเร็ว รวมถึงสามารถจ่ายเงินให้ลูกค้าได้อย่างทันท่วงที จะมีความได้เปรียบในการแข่งขัน โดยเฉพาะในกลุ่มผู้ประกอบการ SMEs ที่ต้องการเงินทุนหมุนเวียนเพื่อรองรับการดำเนินธุรกิจการนำเทคโนโลยีดิจิทัลมาใช้ (Digital Adoption)
การใช้ระบบดิจิทัล เช่น E-Factoring การตรวจสอบเอกสารออนไลน์ และระบบวิเคราะห์ข้อมูล ช่วยเพิ่มความแม่นยำ ลดขั้นตอนการทำงาน ลดต้นทุน และเพิ่มความโปร่งใสในการดำเนินธุรกิจต้นทุนทางการเงินและโครงสร้างราคา (Cost of Funds)
ผู้ให้บริการที่สามารถบริหารต้นทุนทางการเงินได้อย่างมีประสิทธิภาพ หรือมีความยืดหยุ่นในการกำหนดอัตราดอกเบี้ยและค่าธรรมเนียม จะสามารถแข่งขันได้ดีในตลาดที่มีการแข่งขันสูงความน่าเชื่อถือและการกำกับดูแลกิจการ (Governance & Compliance)
ความมั่นคงทางการเงิน การปฏิบัติตามกฎหมายและกฎระเบียบ เช่น การคุ้มครองข้อมูลส่วนบุคคล (PDPA) และมาตรการป้องกันการฟอกเงิน (AML/CFT) รวมถึงการดำเนินธุรกิจภายใต้หลักธรรมาภิบาล เป็นปัจจัยสำคัญที่ช่วยสร้างความเชื่อมั่นให้แก่ลูกค้าและผู้มีส่วนได้เสีย
ความท้าทายและโอกาสในอุตสาหกรรม
การแข่งขันจาก FinTech และผู้เล่นรายใหม่
การเข้ามาของผู้ให้บริการแพลตฟอร์มดิจิทัลและ FinTech ที่นำเทคโนโลยีขั้นสูงมาใช้ เช่น AI และ Data Analytics ส่งผลให้ระดับการแข่งขันในอุตสาหกรรมสูงขึ้น ผู้ประกอบการจึงจำเป็นต้องพัฒนาเทคโนโลยีและปรับปรุงกระบวนการดำเนินงานอย่างต่อเนื่องความเข้มงวดของกฎระเบียบและการกำกับดูแล
หน่วยงานกำกับดูแล เช่น ธนาคารแห่งประเทศไทย มีการยกระดับมาตรฐานด้านการบริหารความเสี่ยง การคุ้มครองข้อมูล และการป้องกันการฟอกเงินอย่างต่อเนื่อง ทำให้ผู้ประกอบการต้องลงทุนเพิ่มเติมในระบบควบคุมภายในและการปฏิบัติตามกฎระเบียบ
โอกาสของอุตสาหกรรม
การเติบโตของธุรกิจ SMEs
SMEs ยังคงเป็นกลุ่มลูกค้าหลักของธุรกิจแฟคตอริ่ง และมีความต้องการเงินทุนหมุนเวียนเพิ่มขึ้นตามการขยายตัวของธุรกิจภายในประเทศและการส่งออกการพัฒนานวัตกรรมและบริการดิจิทัล
การนำระบบ E-Factoring Online Factoring และเอกสารอิเล็กทรอนิกส์ (e-Document) มาใช้ ช่วยเพิ่มประสิทธิภาพการดำเนินงาน ลดต้นทุน และยกระดับประสบการณ์ของลูกค้า
แนวโน้มอุตสาหกรรมสินเชื่อแฟคตอริ่งในปี 2569
ในปี 2569 อุตสาหกรรมสินเชื่อแฟคตอริ่งของประเทศไทยมีแนวโน้มเติบโตอย่างต่อเนื่อง โดยมีปัจจัยสนับสนุนที่สำคัญ ได้แก่
ความต้องการเงินทุนหมุนเวียนของผู้ประกอบการ SMEs ที่เพิ่มขึ้น
การใช้เทคโนโลยี Digital Factoring และแพลตฟอร์มออนไลน์อย่างแพร่หลาย
การลงทุนของภาครัฐและภาคเอกชนในโครงการโครงสร้างพื้นฐานและอุตสาหกรรมใหม่
การเติบโตของธุรกิจในกลุ่มโลจิสติกส์ พลังงานทดแทน การแพทย์ และอุตสาหกรรมที่เกี่ยวข้องกับห่วงโซ่อุปทาน
ทั้งนี้ ตลาดสินเชื่อแฟคตอริ่งคาดว่าจะเติบโตในอัตราประมาณ 8–12% ต่อปี จากความต้องการบริหารสภาพคล่องของผู้ประกอบการในระบบเศรษฐกิจ
ส่วนแบ่งการตลาดและจุดแข็งของบริษัท
ในปี 2568 บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน) มีส่วนแบ่งการตลาดในอุตสาหกรรมสินเชื่อแฟคตอริ่งประมาณ ร้อยละ 11 ซึ่งสะท้อนถึงความสามารถในการแข่งขันและการเติบโตอย่างต่อเนื่องของบริษัท
บริษัทมีจุดแข็งสำคัญในการแข่งขัน ได้แก่
ความเชี่ยวชาญและประสบการณ์ในธุรกิจแฟคตอริ่งมากกว่า 25 ปี
ระบบบริหารความเสี่ยงด้านเครดิตภายใต้กรอบ Enterprise Risk Management (ERM)
กระบวนการให้บริการที่ยึดลูกค้าเป็นศูนย์กลางและมีความยืดหยุ่นในการพิจารณาสินเชื่อ
การพัฒนาเทคโนโลยีดิจิทัลอย่างต่อเนื่อง เช่น E-Factoring และ Online Factoring
การดำเนินธุรกิจภายใต้หลักธรรมาภิบาลและการบูรณาการ ESG
ด้วยปัจจัยดังกล่าว บริษัทจึงสามารถรักษาความสามารถในการแข่งขันในตลาดสินเชื่อแฟคตอริ่ง และสนับสนุนการเติบโตอย่างมั่นคงและยั่งยืน ท่ามกลางการเปลี่ยนแปลงของอุตสาหกรรมการเงินในอนาคต
การจัดหาผลิตภัณฑ์และบริการ
บทนำ
การจัดหาผลิตภัณฑ์และบริการ (กรณีสถาบันการเงิน)
บริษัทฯ ให้ความสำคัญกับการบริหารจัดการแหล่งเงินทุนอย่างมีประสิทธิภาพ เพื่อสนับสนุนการให้บริการสินเชื่อแฟคตอริ่ง เงินกู้ระยะสั้น และเงินกู้ระยะยาว รวมถึงรองรับการเติบโตของธุรกิจในระยะยาว โดยมีแนวทางการบริหารจัดการเงินทุนที่สอดคล้องกับลักษณะธุรกิจและกรอบการบริหารความเสี่ยงของบริษัท ดังนี้
การจัดหาเงินทุน
บริษัทฯ จัดหาเงินทุนจากสถาบันการเงินหลายแห่ง และใช้เครื่องมือทางการเงินที่หลากหลาย เช่น วงเงินสินเชื่อหมุนเวียน วงเงินกู้ยืมระยะยาว และการออกตั๋วสัญญาใช้เงิน เพื่อลดความเสี่ยงจากการพึ่งพิงแหล่งเงินทุนเพียงรายเดียว และเพิ่มความยืดหยุ่นในการบริหารสภาพคล่อง ทั้งนี้ การจัดหาเงินทุนอยู่ภายใต้ข้อตกลงและเงื่อนไขทางการเงินที่เหมาะสม เพื่อรักษาเสถียรภาพทางการเงินของบริษัท
วัตถุประสงค์การใช้เงินทุน
บริษัทฯ บริหารโครงสร้างเงินทุนโดยคำนึงถึงต้นทุนเงินทุนและระยะเวลาการชำระคืนให้เหมาะสมกับลักษณะของสินเชื่อแฟคตอริ่งและธุรกิจที่เกี่ยวข้อง เพื่อสนับสนุนการดำเนินงานในปัจจุบัน และรองรับการขยายธุรกิจในอนาคตอย่างยั่งยืน
การให้กู้ยืมและการบริหารความเสี่ยง
บริษัทฯ มุ่งเน้นการปล่อยสินเชื่อแก่ลูกค้าที่มีศักยภาพ โดยใช้กระบวนการพิจารณาสินเชื่อและการบริหารความเสี่ยงด้านเครดิตอย่างรอบคอบ ครอบคลุมการประเมินความน่าเชื่อถือของลูกค้าและลูกหนี้การค้า การกำหนดเงื่อนไขและหลักประกันที่เหมาะสม รวมถึงการติดตามสถานะลูกหนี้อย่างต่อเนื่อง เพื่อควบคุมความเสี่ยงของหนี้ที่ไม่ก่อให้เกิดรายได้ให้อยู่ในระดับที่เหมาะสม
การพึ่งพิงคู่ค้าและสถาบันการเงิน
บริษัทฯ ได้รับการสนับสนุนทางการเงินจากสถาบันการเงินหลายแห่งและผู้ถือหุ้นที่มีความมั่นคง โดยมีการกระจายความเสี่ยงจากการพึ่งพิงคู่ค้าหรือแหล่งเงินทุนรายใดรายหนึ่งมากเกินไป ซึ่งช่วยเสริมสร้างความมั่นคงทางการเงินและความสามารถในการดำเนินธุรกิจอย่างต่อเนื่อง
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
แหล่งที่มาของเงินทุนและการบริหารจัดการเงินทุนในปีที่ผ่านมา
ในปี 2568 บริษัทฯ มีแหล่งเงินทุนหลักจากเงินกู้ยืมระยะสั้น โดยเฉพาะการออกตั๋วสัญญาใช้เงิน เพื่อรองรับความต้องการสภาพคล่องของธุรกิจแฟคตอริ่งอย่างเหมาะสม ควบคู่กับการดำรงวงเงินสินเชื่อจากสถาบันการเงินที่ยังไม่ได้เบิกใช้ในระดับเพียงพอ เพื่อเป็นเงินทุนสำรองสำหรับรองรับความผันผวนของการดำเนินงาน
ท่ามกลางความผันผวนของภาวะเศรษฐกิจและอัตราดอกเบี้ย บริษัทฯ สามารถรักษาสภาพคล่องทางการเงินได้อย่างมีเสถียรภาพ โดยดำเนินนโยบายจัดหาและบริหารเงินทุนให้สอดคล้องกับวัตถุประสงค์การใช้เงินทุน คำนึงถึงต้นทุนทางการเงิน ระยะเวลาการชำระคืน และความเสี่ยงที่อาจเกิดขึ้น การบริหารจัดการดังกล่าวช่วยเสริมสร้างความมั่นคงทางการเงินของบริษัท และรองรับการเติบโตของธุรกิจอย่างยั่งยืนในระยะยาว
ลักษณะการประกอบธุรกิจ — ภาพรวม
บทนำ
บริษัท ไอร่า แฟคตอริ่ง จำกัด (มหาชน) (“บริษัท”) เป็นผู้ให้บริการทางการเงินที่มุ่งเน้นการเสริมสภาพคล่องให้แก่ผู้ประกอบการ โดยธุรกิจหลักของบริษัทคือการให้บริการสินเชื่อแฟคตอริ่ง หรือการรับซื้อลดลูกหนี้การค้า ผ่านการรับโอนสิทธิเรียกร้องในเงินค่าสินค้าและบริการ เพื่อช่วยสนับสนุนการบริหารกระแสเงินสดของลูกค้า
นอกจากธุรกิจแฟคตอริ่ง บริษัทให้บริการผลิตภัณฑ์ทางการเงินอื่น ๆ เพื่อรองรับความต้องการด้านเงินทุนของผู้ประกอบการในหลากหลายอุตสาหกรรม ได้แก่ สินเชื่อเงินกู้ระยะสั้นในรูปแบบตั๋วสัญญาใช้เงิน (Exclusive P/N) สินเชื่อเงินกู้ระยะยาว (Term Loan) รวมถึงสินเชื่อเพื่อสนับสนุนโครงการที่เป็นมิตรต่อสิ่งแวดล้อม (Green Finance)
บริษัทดำเนินธุรกิจโดยมุ่งเน้นการให้บริการสินเชื่อที่เหมาะสมกับลักษณะธุรกิจและความสามารถในการชำระหนี้ของลูกค้า ทั้งนี้ บริษัทพิจารณาคุณภาพของลูกค้าและลูกหนี้การค้าเป็นสำคัญ เพื่อให้การดำเนินธุรกิจอยู่ภายใต้กรอบการบริหารความเสี่ยงที่เหมาะสม
ในด้านพื้นที่การดำเนินธุรกิจ รายได้ของบริษัทมาจากการให้บริการภายในประเทศทั้งหมด โดยยังไม่มีรายได้จากการดำเนินธุรกิจในต่างประเทศ
ข้อมูลผลิตภัณฑ์ — ภาพรวม
บทนำ
บริษัทให้บริการผลิตภัณฑ์ทางการเงินเพื่อสนับสนุนสภาพคล่องและการเติบโตของผู้ประกอบการในหลากหลายอุตสาหกรรม โดยมุ่งเน้นการให้บริการสินเชื่อที่สอดคล้องกับลักษณะธุรกิจและความต้องการทางการเงินของลูกค้าแต่ละกลุ่ม ผลิตภัณฑ์หลักของบริษัทประกอบด้วย
สินเชื่อแฟคตอริ่ง (Factoring)
บริการรับซื้อลดลูกหนี้การค้า ผ่านการรับโอนสิทธิเรียกร้องในเงินค่าสินค้าและบริการ เพื่อช่วยเสริมสภาพคล่องและสนับสนุนการบริหารกระแสเงินสดของธุรกิจ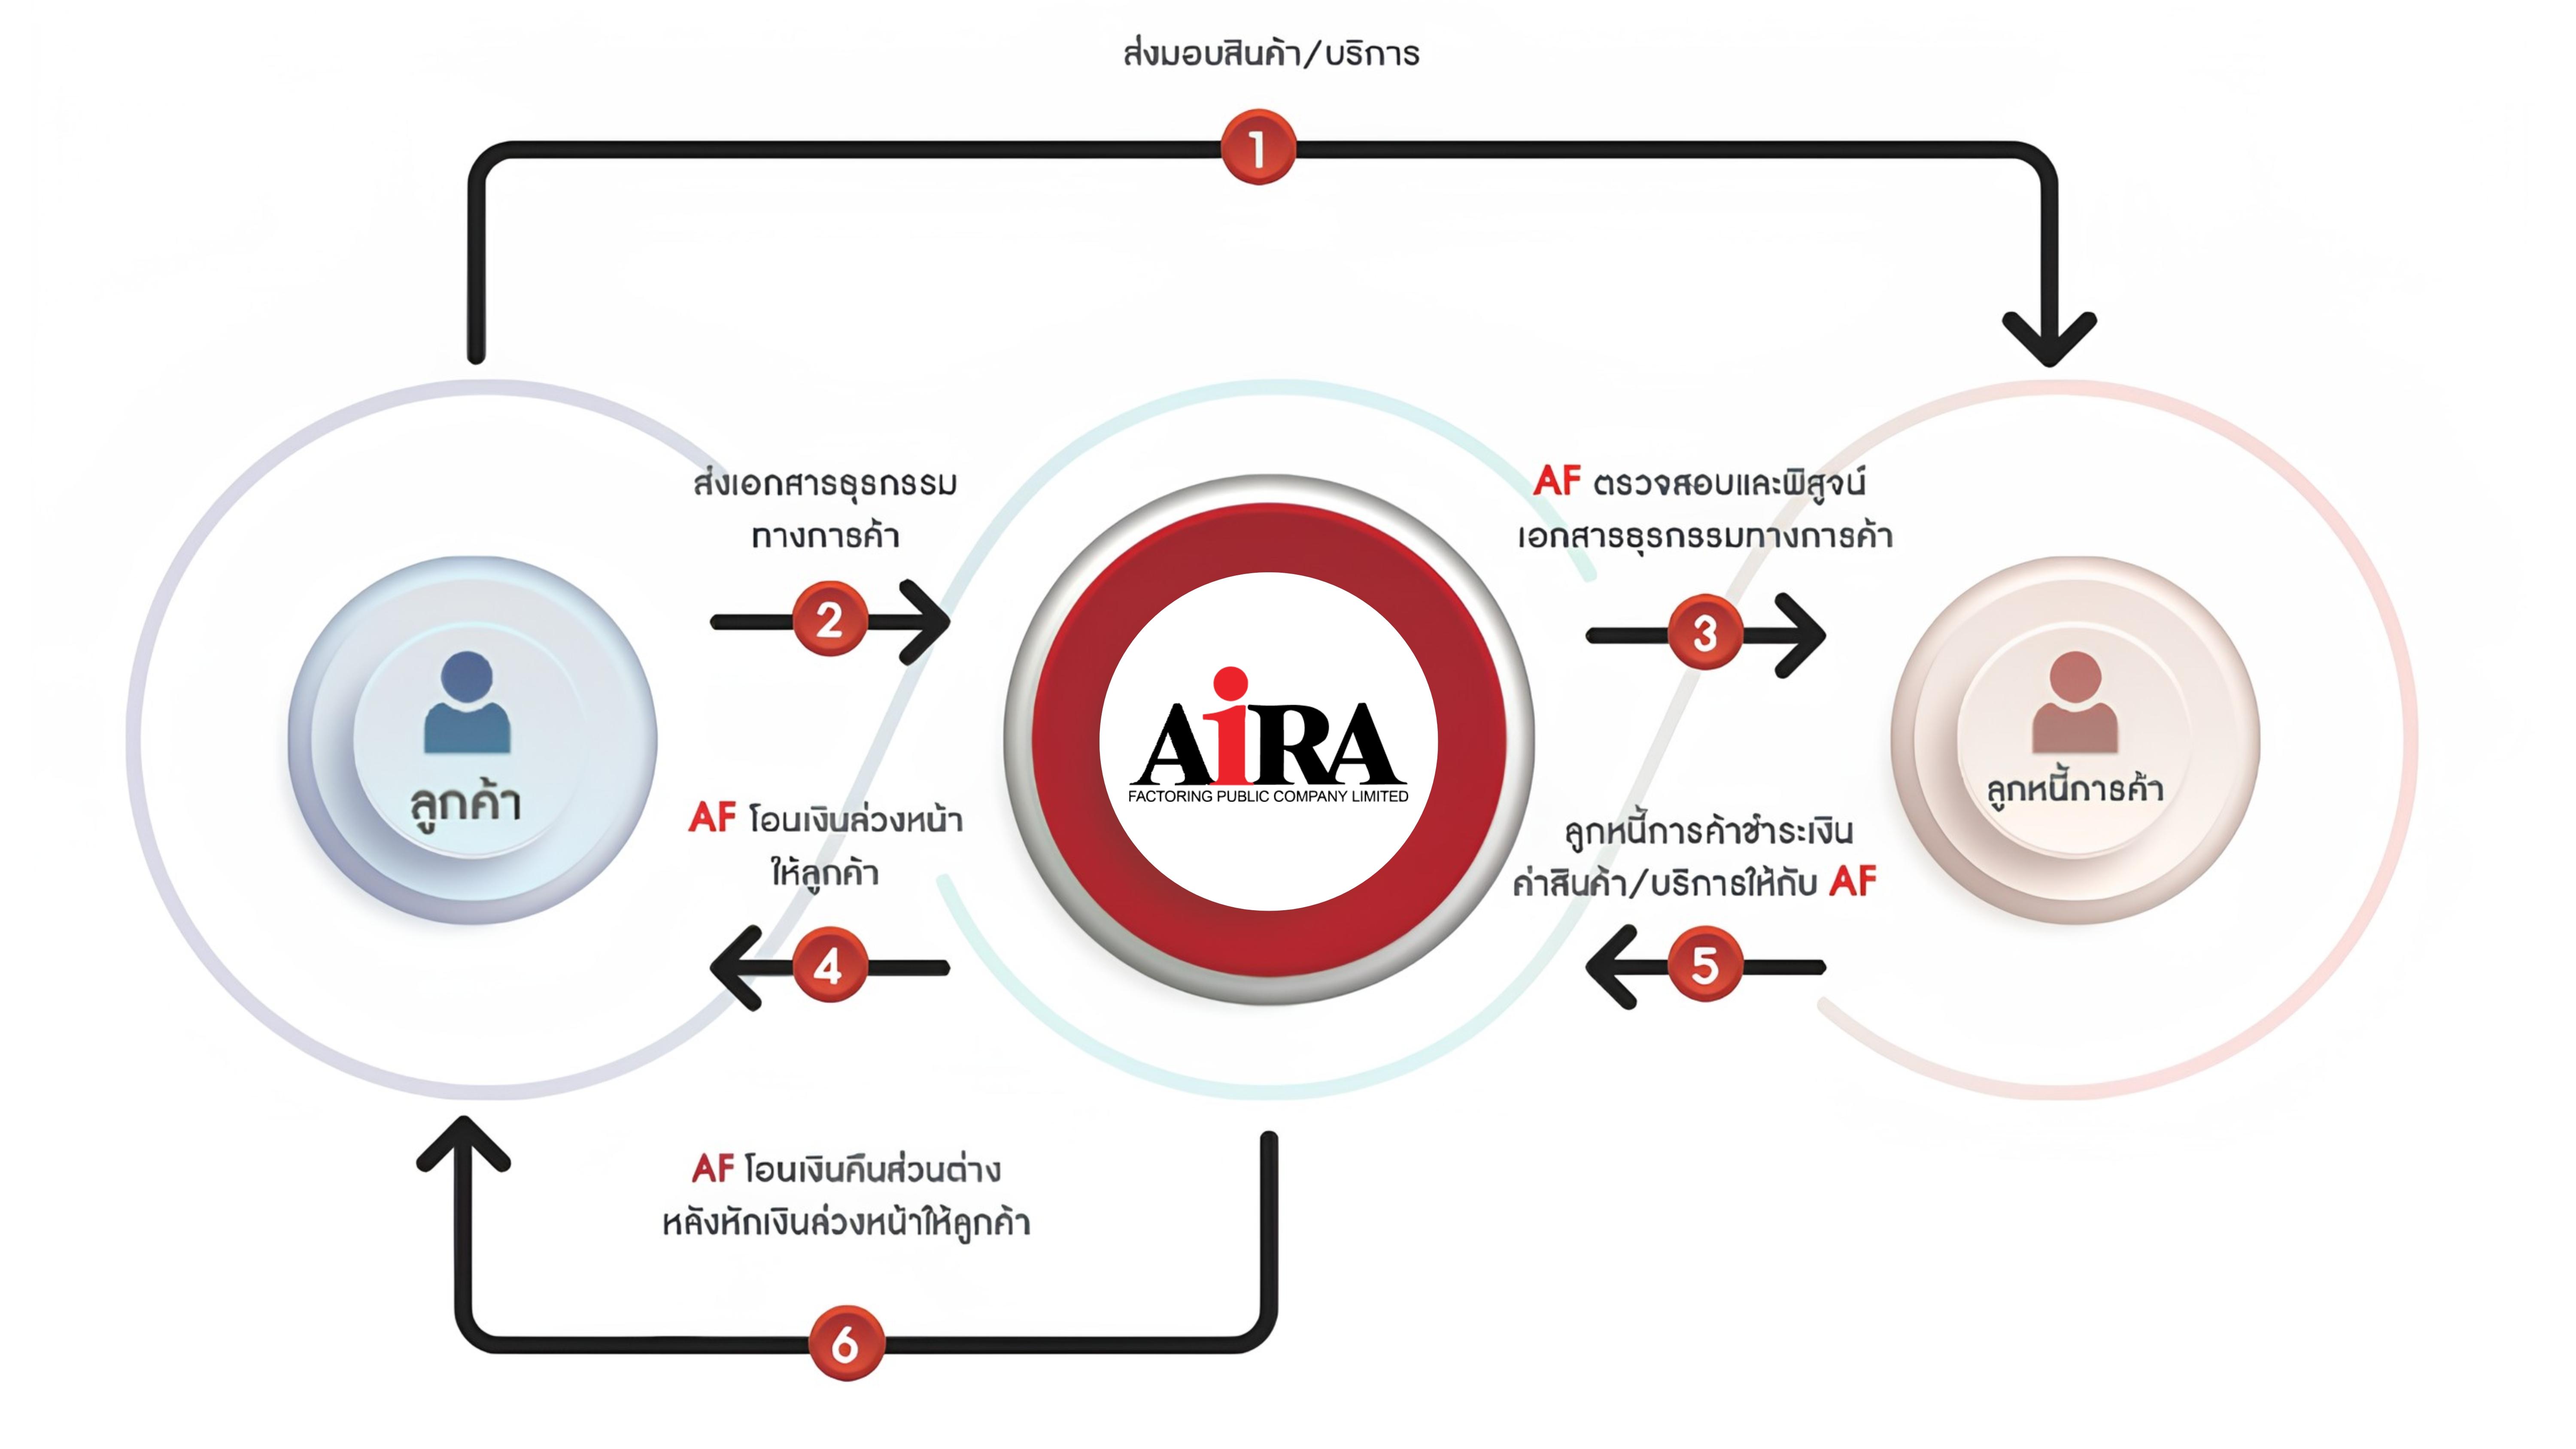
สินเชื่อเงินกู้ระยะสั้น (Exclusive P/N)
สินเชื่อในรูปแบบตั๋วสัญญาใช้เงินสำหรับลูกค้าเก่าประวัติดี ที่มีความต้องการใช้เงินทุนหมุนเวียนในระยะสั้นสินเชื่อเงินกู้ระยะยาว (Term Loan)
สินเชื่อระยะยาวซึ่งมีหลักทรัพย์ค้ำประกัน ซึ่งได้แก่ ที่ดิน,อาคาร,อสังหาริมทรัพย์ อื่น เป็นต้นเพื่อสนับสนุนการลงทุนในโครงการสำคัญหรือการขยายกิจการของลูกค้าAccount Payable Financing Program
บริการสินเชื่อเพื่อสนับสนุนผู้ประกอบการที่เป็นผู้จำหน่ายสินค้าและบริการให้แก่พันธมิตรของบริษัท โดยช่วยเพิ่มสภาพคล่องตลอดห่วงโซ่อุปทานสินเชื่อเพื่อสิ่งแวดล้อม (Green Finance)
สินเชื่อที่สนับสนุนโครงการที่เป็นมิตรต่อสิ่งแวดล้อม เช่น โครงการพลังงานหมุนเวียน การอนุรักษ์พลังงาน และการพัฒนาเทคโนโลยีที่ช่วยลดผลกระทบต่อสิ่งแวดล้อม
ทั้งนี้ ผลิตภัณฑ์ของบริษัทได้รับการออกแบบและดำเนินการภายใต้กรอบการบริหารความเสี่ยงและนโยบายสินเชื่อที่บริษัทกำหนดไว้อย่างชัดเจน เพื่อให้การให้บริการเป็นไปอย่างรอบคอบ โปร่งใส และสนับสนุนการเติบโตอย่างยั่งยืนของธุรกิจ
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี